La clause de non concurrence est l’une des clauses les plus négociées (et les plus mal comprises) dans les contrats de remplacement et de collaboration en kinésithérapie. Certains praticiens la signent sans la lire, d’autres refusent systématiquement de l’accepter. La vérité est ailleurs : tout dépend de sa rédaction et de sa proportionnalité.
Ce que dit la loi sur la clause de non concurrence
Les professions libérales peuvent légalement inclure une clause de non concurrence dans leurs contrats, sous réserve que celle-ci respecte trois conditions cumulatives issues du droit des contrats et de la jurisprudence de la Cour de cassation :
Elle doit être limitée dans le temps
Elle doit être limitée dans l’espace
Elle doit être justifiée par les intérêts légitimes du créancier (le titulaire)
Une clause répondant à ces trois critères est valide. Une clause disproportionnée est susceptible d’être annulée par le juge, ce qui a pour effet de libérer totalement le débiteur (toi) de toute obligation, sans contrepartie.
Les limites acceptées par la jurisprudence
Paramètre
Fourchette généralement acceptée
Exemples de clauses annulées
Rayon géographique
3 à 5 km autour du cabinet
20 km jugé disproportionné par les tribunaux
Durée
1 à 2 ans
5 ans jugé excessif
Objet
Exercice dans la même zone
Interdiction d’exercer dans tout le département
La règle de la contrepartie financière Depuis plusieurs arrêts de la Cour de cassation, une clause de non concurrence doit être assortie d’une contrepartie financière pour être valide. Une clause sans aucune contrepartie peut être annulée. Cette contrepartie peut être un versement unique à la rupture du contrat, ou une majoration de la rétrocession pendant la période couverte.
Ce que tu peux négocier
Le périmètre géographique
Un rayon de 5 km est la référence courante. Si le titulaire demande davantage, demandes lui de justifier pourquoi sa patientèle s’étend au-delà. En zone rurale, un rayon plus large peut être proportionné ; en ville dense, 3 km peut déjà couvrir une zone énorme.
La durée
Deux ans est une durée fréquemment acceptée par les tribunaux. Au-delà, la clause devient suspecte. Si le titulaire insiste sur 3 ou 4 ans, exige une contrepartie financière plus élevée.
La contrepartie
Demande systématiquement qu’une contrepartie soit mentionnée dans le contrat, même symbolique. Son absence fragilise la clause et pourrait la rendre nulle.
Ce qui se passe en cas de violation
Si tu violes une clause de non concurrence valide, le titulaire peut demander en justice des dommages et intérêts correspondant au préjudice subi. Ce préjudice doit être prouvé, ce qui n’est pas toujours simple. En pratique, les litiges se règlent souvent à l’amiable ou devant le tribunal judiciaire, avec des montants très variables.
FAQ : clause de non concurrence kiné
Une clause de non concurrence s’applique-t-elle si c’est le titulaire qui rompt le contrat ?
En principe oui, sauf si le contrat prévoit explicitement la levée de la clause en cas de rupture à l’initiative du titulaire. C’est une clause à négocier à la signature : si le titulaire te lic… rompt le contrat sans faute de ta part, la clause de non-concurrence devrait être levée.
La clause s’applique-t-elle au télésoin ?
C’est une question émergente. Si le contrat ne précise pas, et que tu prétends exercer à distance dans la zone interdite, le débat est ouvert. Pour éviter toute ambiguïté, précise dans le contrat si la clause couvre uniquement l’exercice présentiel ou aussi le télésoin.
Ce qu’il faut retenir Une clause de non-concurrence est valide si elle est limitée dans le temps (1-2 ans), dans l’espace (3-5 km), et assortie d’une contrepartie financière. Sans contrepartie, elle est fragilisée. Au-delà de 5 km ou 2 ans, elle devient contestable devant les tribunaux.
Sources
Code civil – Articles 1102 et suivants, liberté contractuelle et clauses abusives
Cour de cassation – Jurisprudence sur les clauses de non-concurrence des professions libérales
CNOMK – Code de déontologie des masseurs-kinésithérapeutes
Ton cabinet de kiné est un Établissement Recevant du Public (ERP). À ce titre, il est soumis à des obligations d’accessibilité pour les personnes à mobilité réduite (PMR). Ces normes s’appliquent que tu sois propriétaire ou locataire,, avec quelques nuances. On te détaille ce qui est obligatoire et comment gérer les situations où la mise en conformité intégrale est impossible.
Pourquoi ton cabinet est un ERP
Définition légale Un Établissement Recevant du Public (ERP) est tout bâtiment, local ou enceinte dans lequel des personnes extérieures sont admises (article R.123-2 du Code de la construction et de l’habitation). Un cabinet de kiné reçoit des personnes extérieures (les patients), il est donc by définition un ERP, même si c’est un petit cabinet individuel. Classement ERP d’un cabinet de kiné : généralement catégorie 5 (ERP de petite taille recevant moins de 200 personnes), sous-type « W » (administrations, banques, bureaux) ou « U » si activité de soins avec hébergement.
Les obligations d’accessibilité PMR
Point de conformité
Exigence réglementaire
Détail
Cheminement extérieur
Sans obstacle jusqu’à l’entrée
Rampe si marche(s), largeur minimale de 1,40 m
Entrée
Accessible en fauteuil roulant
Largeur min. 0,90 m (0,77 m utile), porte manœuvrable sans effort
Cheminement intérieur
Sans obstacle entre l’entrée et la salle de soins
Largeur min. 1,20 m (rétrécissement à 0,90 m ponctuel toléré)
Salle d’attente
Au moins un espace réservé aux PMR
Espace de 0,80 m × 1,30 m minimum
Salle de soins
Accessible et manœuvrable en fauteuil
Espace de manœuvre de 1,50 m × 1,50 m
Sanitaires
Au moins un WC accessible si WC présent
Dimensions et équipements précis définis par arrêté
Signalisation
Visuelle et tactile à l’entrée
Numéro de porte en Braille recommandé
Ce qui s’applique selon que tu es locataire ou propriétaire
Statut
Responsabilité principale
Nuance importante
Locataire
Toi, en tant qu’exploitant de l’ERP
Certains travaux structurels incombent au propriétaire (ascenseur, rampe extérieure). Prévois ce point dans le bail.
Propriétaire occupant
Toi intégralement
Tu supportes l’ensemble des coûts de mise en conformité.
Que faire si la mise en conformité intégrale est impossible ?
La loi prévoit des solutions pour les situations où la mise en conformité totale est techniquement impossible ou disproportionnément coûteuse (vieux bâtiments, contraintes architecturales).
L’Ad’AP (Agenda d’Accessibilité Programmé)
Si tu n’as pas pu mettre ton ERP en conformité avant la date légale, tu peux (ou pouvais) déposer un Ad’AP à ta préfecture, détaillant le calendrier de réalisation des travaux sur une période de 1 à 3 ans. Cette démarche est accessible même aujourd’hui si tu n’es pas en conformité.
La dérogation pour impossibilité technique
Si des contraintes structurelles rendent la mise en conformité techniquement impossible (présence d’un mur porteur, configuration du bâtiment), une dérogation peut être demandée auprès du préfet. En contrepartie, des mesures de substitution doivent être mises en place (prestation de soins à domicile pour les patients PMR, par exemple).
Les sanctions en cas de non-conformité
La non-conformité d’un ERP aux normes d’accessibilité est une infraction pénale. Les sanctions peuvent inclure :
Une amende pouvant aller jusqu’à 45 000 € pour les personnes physiques
Une mise en demeure de réaliser les travaux dans un délai fixé
Une fermeture administrative de l’établissement dans les cas les plus graves
En pratique, les contrôles restent rares pour les petits cabinets libéraux, mais un incident impliquant un patient PMR dans un local non conforme peut engager ta responsabilité civile de manière significative.
FAQ : normes ERP cabinet de kiné
Mon cabinet était conforme en 2020. Dois-je re-vérifier ?
Les normes d’accessibilité ont été renforcées progressivement. Si tu as effectué des travaux significatifs depuis, une vérification avec un contrôleur technique agréé est recommandée. Les modifications structurelles (changement d’affectation des locaux, extension) réenclenchent les obligations de mise en conformité.
Dois-je afficher quelque chose sur l’accessibilité de mon cabinet ?
Oui, tu dois afficher à l’entrée ou sur ta fiche Google/Doctolib le niveau d’accessibilité de ton cabinet. Cette information permet aux patients PMR d’anticiper et de te contacter avant de se déplacer.
Sources
Loi n°2005-102 du 11 février 2005 – Accessibilité des ERP aux personnes handicapées
Arrêté du 8 décembre 2014 – Normes ERP catégorie 5
Article R.123-2 du Code de la construction et de l’habitation – Définition ERP
« Je suis kiné, je suis exonéré de TVA, point. » C’est en partie vrai, mais seulement en partie. La frontière entre actes exonérés et prestations soumises à TVA est plus fine qu’il n’y paraît, et certaines de tes activités courantes peuvent en réalité y être assujetties sans que tu le saches.
Le principe général de l’exonération
Référence légale L’article 261, 4-1° du Code général des impôts (CGI) exonère de TVA les prestations de soins à la personne réalisées par les professions médicales et paramédicales réglementées, dont les masseurs-kinésithérapeutes, dès lors qu’elles relèvent de leur compétence réglementée (article R.4321-4 du Code de la santé publique) et poursuivent une finalité thérapeutique.
Le point clé à retenir : l’exonération ne dépend pas du fait que l’acte soit remboursé ou non par la Sécurité sociale. Un acte hors nomenclature peut tout à fait rester exonéré de TVA, s’il conserve une finalité de soin et relève du champ de compétences réglementé du kiné. À l’inverse, certaines activités qui semblent « kiné » peuvent être soumises à TVA si elles sortent de ce cadre.
Les cas particuliers qui piègent les kinés
Le Pilates : exonéré ou taxable ? Ça dépend du contexte
Contexte du Pilates
TVA applicable ?
Intégré à un programme de soins individualisé, finalité thérapeutique (ex : rééducation posturale)
Exonéré
Proposé en cours collectif, activité de bien-être sans visée thérapeutique individualisée
Soumis à TVA (20 %)
Autres activités fréquemment soumises à TVA
Redevances de collaboration libérale perçues par un titulaire
Massages de bien-être ou coaching sportif sans finalité thérapeutique individualisée
Vente de produits annexes (crèmes, matériel, accessoires)
Location de salle ou de matériel à un tiers
Interventions en entreprise de type prévention/bien-être collectif, hors prescription individuelle
La franchise en base : ton filet de sécurité, mais surveille le seuil
Si tu génères des recettes taxables (cas ci-dessus), tu bénéficies néanmoins d’une franchise en base de TVA tant que ton chiffre d’affaires taxable reste sous un seuil annuel, fixé à 39 100 € pour les prestations de services en 2025-2026 (seuil majoré toléré à 41 250 €).
Point de vigilance Ce seuil peut être atteint plus vite qu’on ne le pense si tu développes une activité hors nomenclature significative (Pilates collectif, coaching, interventions entreprise). Une réforme a été évoquée pour abaisser ce seuil à environ 25 000 €, une évolution à surveiller de près si ton activité annexe se développe.
Le piège de la ventilation comptable
Le risque principal en cas de contrôle n’est pas tant d’avoir des recettes taxables, c’est légal et courant, mais de ne pas les distinguer clairement de tes recettes exonérées dans ta comptabilité. Sans cette ventilation explicite entre actes NGAP exonérés et prestations hors nomenclature potentiellement taxables, l’administration peut être tentée de remettre en cause l’exonération sur l’ensemble de ton chiffre d’affaires.
FAQ : TVA kiné
Si je dépasse le seuil de franchise, dois-je facturer la TVA à mes patients ?
Uniquement sur la part de ton activité qui est taxable (hors nomenclature non thérapeutique, par exemple). Tes actes de soins conventionnés restent exonérés indépendamment de ce seuil.
La rétrocession d’honoraires entre confrères est-elle soumise à TVA ?
Non, la rétrocession d’honoraires dans le cadre d’un remplacement est expressément exonérée de TVA, contrairement à certaines redevances de collaboration qui peuvent, elles, être taxables selon leur qualification précise.
Dois-je m’inquiéter si je ne fais que du conventionné, sans aucune activité annexe ?
Non. Si ton activité se limite strictement aux actes de soins conventionnés ou hors nomenclature à finalité thérapeutique, l’exonération s’applique intégralement, sans démarche particulière de ta part.
Ce qu’il faut retenir L’exonération de TVA dépend de la finalité thérapeutique de l’acte, pas de son statut conventionné. Certaines activités annexes (Pilates collectif, coaching, redevances de collaboration) peuvent être taxables. Une franchise en base protège tant que le seuil n’est pas dépassé, mais la ventilation claire entre recettes exonérées et taxables est essentielle pour éviter tout risque de contrôle.
Sources
Article 261, 4-1° du Code général des impôts – Exonération TVA des soins à la personne
Article R.4321-4 du Code de la santé publique – Champ de compétences du masseur-kinésithérapeute
BOFiP – Bulletin Officiel des Finances Publiques, TVA professions médicales et paramédicales
Contrairement à un salarié, tu n’as pas de mutuelle d’entreprise obligatoire ni de prise en charge employeur. Le choix de ta complémentaire santé est entièrement à ta charge, et il mérite réflexion, surtout que ton activité physique expose à des risques spécifiques (TMS notamment).
Mutuelle individuelle ou contrat de groupe libéral ?
Mutuelle individuelle classique
Contrat de groupe via syndicat/AGA
Tarif
Variable selon profil et âge
Souvent négocié, tarif groupe avantageux
Personnalisation
Totale, choix à la carte
Plus standardisée, formules pré-définies
Accès
Tout assureur du marché
Réservé aux adhérents de la structure
Adaptation au métier kiné
Variable selon l’assureur choisi
Souvent pensée pour les besoins spécifiques santé
Les garanties à examiner en priorité pour un kiné
Ostéopathie, kinésithérapie, chiropraxie, vérifie le forfait « médecine douce », pertinent si tu consultes toi-même un confrère pour tes propres TMS
Dentaire et optique, souvent les postes les moins bien remboursés par défaut, à vérifier selon tes besoins
Hospitalisation, chambre particulière, dépassements d’honoraires de spécialistes
Médecine douce et bien-être, certaines mutuelles proposent des forfaits qui peuvent même couvrir partiellement des prestations hors nomenclature dont tu pourrais avoir besoin en tant que patient
Le piège spécifique aux kinés : les TMS
Le métier de kiné expose particulièrement aux troubles musculosquelettiques (dos, épaules, poignets) du fait des manipulations répétées. C’est un argument à intégrer dans le choix de ta mutuelle : un bon forfait sur la kinésithérapie, l’ostéopathie ou la chiropraxie n’est pas un luxe, mais une anticipation réaliste des soins dont tu pourrais toi-même avoir besoin.
Comparer : la méthode pratique
Liste tes postes de dépenses de santé récurrents des 2-3 dernières années (dentaire, optique, consultations spécialistes)
Compare au moins 3 devis sur les mêmes garanties précisément, pas seulement sur le tarif affiché
Vérifie les délais de carence éventuels sur certaines garanties (dentaire et optique notamment)
Regarde si ta cotisation est éligible à la déduction Madelin (cas des contrats « Madelin » spécifiquement labellisés)
Mutuelle ou prévoyance : le mauvais réflexe à éviter
Beaucoup de jeunes kinés négligent leur prévoyance (couverture du revenu en cas d’arrêt) en pensant que leur mutuelle (couverture des frais de santé) suffit. Ce sont deux protections différentes et complémentaires, pour la prévoyance spécifiquement, consulte notre guide dédié.
FAQ : mutuelle kiné libéral
Puis-je déduire ma cotisation de mutuelle de mon résultat imposable ?
Oui, sous le régime Madelin, sous certaines conditions et dans des plafonds définis, à condition d’être à jour de tes cotisations sociales obligatoires et que le contrat soit éligible à ce dispositif.
Existe-t-il des mutuelles spécifiques aux professions de santé ?
Oui, certains assureurs et syndicats professionnels proposent des contrats de groupe pensés pour les spécificités des professions médicales et paramédicales, souvent à des tarifs négociés plus avantageux qu’une mutuelle individuelle classique.
Ce qu’il faut retenir Le choix de ta mutuelle doit intégrer tes postes de dépenses récurrents et les risques spécifiques au métier de kiné, en particulier les TMS. Compare plusieurs devis sur des garanties identiques, vérifie l’éligibilité Madelin pour la déduction fiscale, et ne confonds jamais mutuelle (frais de santé) et prévoyance (perte de revenu).
Sources
Loi Madelin – Déduction fiscale des cotisations sociales facultatives des indépendants
Code de la sécurité sociale – Régime de protection complémentaire des indépendants
Quand on est kinésithérapeute libéral, on consacre toute son énergie à soigner ses patients et à faire tourner son cabinet. En revanche, on pense rarement à se protéger soi-même en cas de coup dur. Que se passerait-il si, du jour au lendemain, vous ne pouviez plus exercer pendant plusieurs semaines ou mois à cause d’un accident ou d’une maladie ? C’est là qu’intervient la prévoyance : cette protection financière souvent méconnue, mais essentielle pour assurer la continuité de votre vie professionnelle et personnelle. Faisons un petit tour d’horizon pour comprendre ce qu’est la prévoyance, les bénéfices qu’elle apporte et les risques que vous encourez sans elle.
La prévoyance désigne l’ensemble des garanties qui visent à protéger vos revenus et votre famille en cas d’aléa de la vie. Concrètement, un contrat de prévoyance pour un kiné libéral couvre généralement :
L’incapacité de travail : si vous êtes en arrêt maladie ou accident, la prévoyance verse des indemnités journalières complémentaires pour compenser la perte de revenus.
L’invalidité : si, malheureusement, vous subissez une invalidité partielle ou totale réduisant votre capacité à travailler, la prévoyance peut vous verser une rente d’invalidité afin de maintenir un niveau de vie décent (et ce jusqu’à l’âge légale de départ à la retraite).
Le décès : en cas de décès du professionnel, le contrat prévoit le versement d’un capital à vos proches (conjoint, enfants) et éventuellement des rentes éducation pour les enfants, afin de les aider financièrement.
En somme, la prévoyance est un filet de sécurité financière qui complète les prestations de base de la Sécurité sociale et de vos caisses obligatoires. Elle permet d’anticiper les coups durs et d’en atténuer les conséquences économiques pour vous et vos ayants droit.
Que couvre (ou ne couvre pas) la prévoyance de base ?
En tant que kiné libéral, vous bénéficiez automatiquement de certaines indemnisations via la Sécurité sociale (CPAM) et la caisse de retraite CARPIMKO. Toutefois, ces protections obligatoires restent limitées et insuffisantes dans bien des cas . Voici ce qu’il faut savoir :
Arrêt de travail de courte durée : depuis 2021, la CPAM verse des indemnités journalières à partir du 4ᵉ jour d’arrêt (après 3 jours de carence) et pendant 90 jours maximum . Le montant est d’environ 50 % de votre revenu (soit 1/730ᵉ de votre revenu annuel moyen) . Autrement dit, pendant les trois premiers mois d’un arrêt, vous toucherez tout juste la moitié de vos revenus habituels.
Arrêt de longue durée : au-delà de 90 jours d’arrêt, c’est la CARPIMKO (votre régime obligatoire de retraite/prévoyance) qui prend le relais. Elle verse alors une indemnité forfaitaire de 55,44 € par jour (environ 1 650 € par mois) plus une petite majoration par personne à charge . Même en cumulant les éventuelles majorations, on reste très loin de ce que gagne normalement un kiné libéral.
Invalidité permanente : si vous ne pouvez plus exercer du tout à long terme, la CARPIMKO vous versera une rente annuelle, mais son montant est faible : 10 080 € par an en cas d’invalidité à 66%, et 20 160 € par an seulement en cas d’invalidité totale . Là encore, difficile d’en vivre si votre cabinet générait un revenu confortable auparavant.
Décès : en cas de décès, la CARPIMKO prévoit un capital décès pour votre famille, mais il est limité (par exemple ~36 000 € si vous aviez un conjoint sans enfant, ~54 000 € avec conjoint et enfants à charge) . Cela ne représente que quelques années de revenus et pourrait être insuffisant pour mettre vos proches à l’abri durablement.
👉 Important à noter : Pour pouvoir bénéficier des indemnités journalières de la CPAM, il faut justifier d’au moins 12 mois d’affiliation continue en tant que libéral . Autrement dit, un jeune kiné fraîchement installé n’aura aucune aide de la Sécu s’il se blesse dans sa première année d’exercice. Un début de carrière sans prévoyance pourrait ainsi virer au cauchemar en cas d’aléa.
En résumé, le régime obligatoire vous couvre a minima. Sans autre protection, vous devrez vivre avec environ la moitié de vos revenus pendant 3 mois, puis avec une somme fixe très modeste ensuite – tout en continuant à payer vos charges professionnelles (loyer du cabinet, assurances, emprunts…) et vos dépenses personnelles. Cette situation précaire peut vite devenir intenable. C’est pourquoi souscrire une prévoyance complémentaire est vivement recommandé pour tous les professionnels indépendants .
Les risques encourus sans prévoyance
Ne pas avoir de prévoyance, c’est un peu comme rouler sans ceinture de sécurité : tant qu’il n’arrive rien, on n’en voit pas l’utilité… jusqu’au jour où l’accident se produit. Concrètement, quels sont les risques pour un kiné libéral sans protection prévoyance ?
Difficultés financières : Avec les seules indemnités de base, vous pourriez faire face à une chute brutale de vos revenus. Imaginez que vous gagniez habituellement 4 000 € par mois et que vous vous retrouviez du jour au lendemain avec à peine 2 000 € d’IJ de la CPAM, puis ~1 650 € par mois via la CARPIMKO. Comment payer le loyer de votre cabinet (par exemple 800 €), les charges sociales et pro, votre logement, vos factures courantes, etc. ? Sans épargne solide, les fins de mois deviendraient très compliquées.
Endettement ou perte du cabinet : Faute de revenus suffisants, vous pourriez être contraint de contracter des prêts pour tenir bon, ou de différer le paiement de certaines charges (au risque de pénalités). Dans le pire des cas, si l’arrêt dure vraiment longtemps, maintenir l’activité de votre cabinet pourrait devenir impossible. Fermer temporairement ou définitivement votre cabinet n’est pas exclu si vous ne pouvez plus assumer les frais fixes.
👉 Heureusement, Rempleo propose justement des remplacements et collaborations de pour vous aider à préserver votre activité le temps de rebondir. Une aide précieuse pour ne pas tout perdre.
Stress et récupération prolongée : L’inquiétude financière vient souvent s’ajouter aux soucis de santé. Un kiné sans prévoyance risque de reprendre le travail trop tôt, par pression financière, au détriment de sa propre santé. Ce stress supplémentaire n’aide pas à une bonne convalescence et peut même aggraver la situation (rechute, burn-out…). Aujourd’hui, plus d’un kiné sur deux éprouve des signes de burn-out.
Impact sur la famille : En cas d’accident grave ou de décès sans couverture adéquate, ce sont vos proches qui héritent du fardeau. Par exemple, sans capital décès conséquent, votre famille devra peut-être assumer des emprunts en cours (achat du local professionnel, crédit immobilier personnel…) avec des revenus en moins. Ne pas avoir de prévoyance, c’est faire porter à vos proches une part du risque, ce qu’aucun de nous ne souhaite.
Prenons l’exemple de Laura, kinésithérapeute libérale de 38 ans, mère de deux enfants. Passionnée par son métier, elle repoussait toujours l’idée de souscrire une prévoyance, jugeant que « ce n’est pas une priorité ». Un jour, en ski, Laura se blesse sérieusement au genou : 3 mois d’arrêt de travail minimum. Durant ces 3 mois, elle ne touche que la moitié de son revenu habituel via la CPAM. Cette somme couvre à peine ses charges professionnelles et son prêt immobilier. Pour subvenir aux dépenses de la famille, Laura doit puiser dans ses économies et demander de l’aide à son conjoint. « J’ai réalisé à quel point j’étais vulnérable financièrement, témoigne-t-elle.
Si j’avais été arrêtée plus longtemps, nous aurions été en grande difficulté. » Cette mauvaise expérience l’a convaincue de ne plus jamais s’en passer : dès sa reprise, elle a souscrit une prévoyance complète.
Les bénéfices d’une bonne prévoyance
Souscrire une prévoyance sur mesure présente de nombreux avantages pour le kiné libéral prudent :
Maintien de revenus confortable : Une prévoyance bien calibrée vous verse des indemnités complémentaires qui, ajoutées aux aides de base, peuvent aller jusqu’à maintenir 100% de votre revenu habituel (selon le niveau de garantie choisi). Vous pouvez ainsi continuer à payer vos factures et charges sans puiser dans vos économies, ce qui vous offre une vraie tranquillité d’esprit pendant votre arrêt.
Choix des garanties adaptées : Vous modulez votre contrat selon vos besoins. Par exemple, si vous préférez payer moins cher, vous pouvez opter pour une franchise d’arrêt maladie de 30 ou 60 jours (ce qui signifie que l’assurance n’indemnise qu’après ce délai). Au contraire, si vous voulez être couvert dès le premier jour en cas d’accident, c’est possible aussi. Vous pouvez également inclure une garantie pour les frais généraux du cabinet, afin que l’assurance prenne en charge vos loyers, salaires du personnel, etc., pendant votre indisponibilité. En bref, la prévoyance est personnalisable, là où la couverture de base est uniforme pour tous.
Protection en cas d’invalidité lourde : Personne n’aime y penser, mais un accident grave peut mettre fin à votre carrière de kiné du jour au lendemain. Avec une bonne prévoyance, vous bénéficierez d’une rente d’invalidité substantielle en plus de la maigre pension de la CARPIMKO . Certaines assurances prévoient même le versement d’un capital d’invalidité pour vous aider à financer une reconversion professionnelle ou des aménagements de vie. Vous sécurisez ainsi votre avenir, même dans les scénarios les plus difficiles.
Sécurité pour vos proches : En intégrant une garantie décès solide, vous assurez l’avenir de votre famille. Le capital versé par l’assureur (que vous fixez vous-même, par exemple l’équivalent de plusieurs années de revenus) permettra à vos proches de faire face aux dépenses importantes (crédits, études des enfants…) sans s’appauvrir. C’est une manière de prendre soin d’eux, même en votre absence.
Avantage fiscal pour les indépendants : Bonne nouvelle, les cotisations que vous payez pour votre prévoyance sont généralement déductibles fiscalement grâce à la loi Madelin si vous êtes en libéral. Autrement dit, une partie de ce que vous versez à l’assureur vient réduire votre revenu imposable, ce qui allège le coût réel du contrat . (Par exemple, la loi Madelin de 1994 permet de déduire les cotisations de prévoyance dans la limite de 3,75% de votre revenu imposable + 7% du PASS par an .) Plutôt que de payer des impôts, vous financez votre protection !
En somme, la prévoyance vous apporte une sérénité : vous savez que quoi qu’il arrive, vos finances seront protégées et vous pourrez vous concentrer sur l’essentiel (votre rétablissement, ou votre famille) sans ajouter de soucis d’argent. C’est un investissement sur votre paix d’esprit et la pérennité de votre activité.
Bien choisir son contrat de prévoyance
Tous les contrats de prévoyance ne se valent pas, et il est crucial de choisir une formule adaptée à votre situation. Beaucoup de kinés, faute de temps ou par méconnaissance, s’en remettent au bouche-à-oreille ou au premier devis venu sans décortiquer les conditions… Au risque de découvrir des surprises au moment de demander une indemnisation . Pour éviter les déconvenues, voici quelques points d’attention :
Délais de carence et franchises : Vérifiez à partir de quand l’indemnisation démarre. Par exemple, une franchise de 30 jours en cas de maladie signifie que le premier mois d’arrêt ne sera pas indemnisé par l’assureur – à vous de voir si vous pouvez l’assumer. Idem, certains contrats imposent un délai d’attente (souvent quelques mois) avant de couvrir certaines maladies spécifiques (ex : dos, psychiques).
Montant des indemnités journalières : Calculez le montant qu’il vous faudrait pour maintenir votre train de vie. L’idéal est que indemnités CPAM + prévoyance ≈ 100% de votre revenu net habituel. Inutile de surévaluer (vous ne pouvez de toute façon pas gagner plus en arrêt que en activité), mais couvrez-vous suffisamment pour payer toutes vos charges.
Invalidité : barème professionnel : Privilégiez un contrat qui évalue l’invalidité en fonction de votre métier de kiné et non d’une grille trop générale. En effet, une atteinte du dos ou de la main peut vous empêcher d’exercer comme kiné, même si dans l’absolu vous pourriez occuper un poste sédentaire. Un barème « professionnel » ou « croisé » vous indemnisera dès que votre capacité à faire votre travail est altérée à un certain pourcentage (15%, 30%… à choisir), ce qui est beaucoup plus protecteur.
Exclusions et activités à risque : Lisez attentivement la liste des exclusions. Pratiquez-vous un sport ou hobby à risque (ex : sports de combat, ski hors-piste, moto…) ? Assurez-vous qu’il n’est pas exclu, ou choisissez un assureur qui les couvre. De même, vérifiez les conditions de couverture pour les affections dorsales ou psychologiques, qui peuvent être restreintes dans certains contrats.
Évolution des cotisations : Les primes de prévoyance augmentent souvent avec l’âge. Renseignez-vous sur la politique de l’assureur en la matière (par exemple +2,5% par an jusqu’à 60 ans, etc.) . Un contrat pas cher au départ peut devenir coûteux avec le temps. Autant le savoir à l’avance.
Statut familial : Si vous avez des enfants ou un(e) conjoint(e) à charge, regardez les options comme la rente éducation (pour financer les études des enfants en cas de coup dur) ou la rente de conjoint. Ces options peuvent être précieuses et valent la peine si votre situation familiale le justifie.
Choisir sa prévoyance peut sembler complexe, mais ne vous découragez pas. Il vaut mieux y passer un peu de temps (ou se faire accompagner) pour bien comprendre ce que l’on signe, plutôt que de se retrouver déçu au moment où on aura vraiment besoin de son assurance. N’hésitez pas à comparer plusieurs offres, à poser des questions, et à faire appel à des conseillers spécialisés si nécessaire.
L’idéal ? Réaliser au minimum un point de contrôle annuel sur votre contrat. Cela permet de vérifier qu’il couvre toujours correctement :
vos revenus,
votre situation familiale,
votre cabinet,
et qu’il reste cohérent avec les meilleures offres du marché.
Le rôle du courtier devient alors essentiel : il vous permet d’être bien accompagné, mais aussi, si besoin, de changer de compagnie tous les 3 ans environ, pour optimiser garanties et tarifs, sans changer d’interlocuteur.
En bref : ne négligez pas votre propre protection.
Envie d’en savoir plus ou de faire le point sur votre protection ? N’hésitez pas à nous contacter par email ou par téléphone pour toute question. Nous serons ravis de vous renseigner et de vous orienter, afin que vous puissiez exercer en toute tranquillité grâce à une prévoyance adaptée.
Chaque année, des centaines d’étudiants sortent diplômés en masso-kinésithérapie. C’est le début d’une belle aventure… mais aussi d’un parcours administratif semé d’embûches.
Au moment de s’installer ou de débuter comme remplaçant, beaucoup se retrouvent face à une montagne de démarches incontournables :
➡️ Inscription à l’Ordre, ➡️ Création du numéro RPPS, ➡️ Affiliation à l’URSSAF, la CARPIMKO, l’Assurance Maladie, ➡️ Choix d’un statut comptable (AGA ou expert-comptable), ➡️ Souscription à une RCP…
… et bien d’autres encore. 😮💨
⚠️ Pas de panique : des ressources existent pour vous guider
Car non, on ne vous apprend pas à gérer tout ça à l’IFMK. Et pourtant, tout doit être prêt pour exercer légalement.
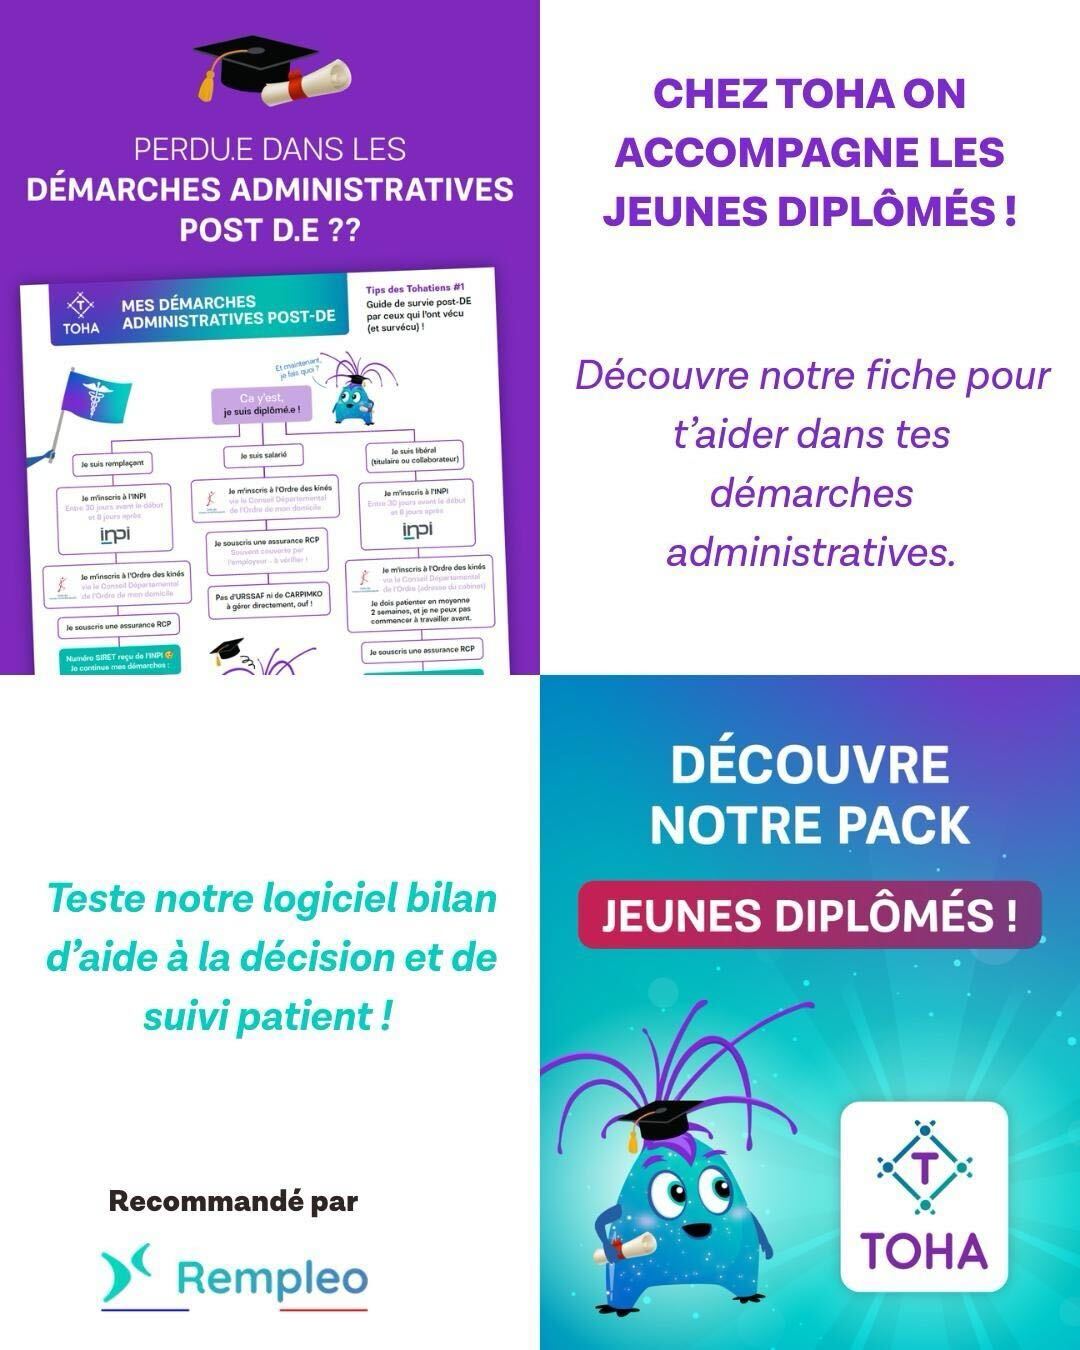
👉 Pour accompagner les jeunes kinés, la plateforme TOHA, partenaire de Rempleo, a conçu une fiche ultra-pratique qui regroupe toutes les démarches à suivre, étape par étape.
📄 Vous y trouverez :
Une chronologie claire des démarches à effectuer
Tous les liens officiels nécessaires (URSSAF, Ordre, DMP…)
Des conseils de terrain pour gagner du temps et éviter les erreurs courantes
🤝 Une ressource pensée par des kinés, pour les kinés
Cette initiative s’inscrit dans une série de contenus lancés par TOHA, intitulée “Pas de galère chez les Tohatiens”. Le but : vous faire gagner du temps et de la sérénité, dès vos premiers pas dans le métier.
💡 TOHA reste 100 % gratuit pendant toute la durée de vos études. Et pour bien commencer en libéral, vous pouvez accéder au Pack Jeune Diplômé à 29 €/mois pendant un an, sans engagement.