Tu connais déjà sans doute les grandes catégories de frais déductibles (matériel, repas, véhicule). Mais combien ça représente concrètement selon ton profil ? On a construit trois cas pratiques chiffrés pour que tu puisses te situer et anticiper ton année.
Rappel express des grandes catégories
Catégorie
Exemples
Matériel et fournitures
Table de massage, petit matériel, consommables
Frais de véhicule
Frais réels ou barème kilométrique
Frais de repas
Part au-delà de 5,50 € et sous 21,40 € par repas
Cotisations professionnelles
URSSAF, CARPIMKO, CNOMK, syndicats
Frais de cabinet
Loyer, charges, assurance RCP
Frais de gestion
Comptable, logiciel métier, AGA
Cas pratique 1 : Remplaçant, sans véhicule fourni
Poste de charge
Montant annuel estimé
Frais de véhicule (barème kilométrique)
1 800 à 3 000 €
Petit matériel et fournitures
300 à 600 €
Assurance RCP
200 à 400 €
Cotisation CNOMK
~150 €
Frais de repas (si éloignement)
400 à 800 €
TOTAL hors cotisations sociales
2 850 à 4 950 €
Cas pratique 2 : Titulaire en cabinet de ville
Poste de charge
Montant annuel estimé
Loyer de cabinet
3 600 à 8 000 €
Matériel et amortissements
1 500 à 4 000 €
Assurance RCP et locaux
500 à 1 200 €
Logiciel métier et comptabilité
800 à 2 500 €
Frais de véhicule (limités)
500 à 1 500 €
Cotisations professionnelles
~300 €
TOTAL hors cotisations sociales
7 200 à 17 500 €
Cas pratique 3 : Kiné exclusivement à domicile
Poste de charge
Montant annuel estimé
Frais de véhicule (volume élevé)
3 000 à 5 000 €
Matériel portable (table pliante, etc.)
400 à 1 000 €
Assurance RCP + véhicule professionnel
600 à 1 200 €
Frais de gestion (logiciel, AGA)
500 à 1 500 €
TOTAL hors cotisations sociales
4 500 à 8 700 €
Estimations indicatives basées sur des fourchettes de marché 2025-2026. À ces montants s’ajoutent toujours les cotisations sociales (URSSAF, CARPIMKO), traitées séparément dans nos guides dédiés.
Le frais le plus sous-utilisé selon le profil
Profil
Frais souvent sous-déclaré
Remplaçant
Frais de repas, souvent oubliés alors qu’ils sont fréquents en multi-cabinets
Titulaire
Quote-part de frais de domicile si une partie de la gestion administrative s’y fait
Domicile
Usure et entretien spécifique du véhicule lié au kilométrage professionnel élevé
Automatiser le suivi de tes frais avec Indy Plutôt que de retrouver tes justificatifs en fin d’année, Indy catégorise automatiquement chaque dépense au fil de l’eau à partir de tes transactions bancaires, et te signale les frais déductibles que tu pourrais oublier de déclarer.
Les frais déductibles sont-ils les mêmes en micro-BNC qu’en déclaration contrôlée ?
Non. En micro-BNC, tu ne déduis aucun frais réel, l’abattement forfaitaire de 34 % en tient lieu. Le détail des frais déductibles présenté ici concerne uniquement les kinés à la déclaration contrôlée (2035).
Dois-je garder tous mes justificatifs même pour de petites dépenses ?
Oui, sans exception, pendant 10 ans. Y compris pour de petits montants, en cas de contrôle, l’absence de justificatif peut entraîner le rejet de la déduction, même si la dépense était légitime.
Ce qu’il faut retenir Le montant total de frais déductibles varie fortement selon ton profil : environ 3 000 à 5 000 € pour un remplaçant, 7 000 à 17 000 € pour un titulaire en cabinet, et 4 500 à 8 700 € pour un kiné exclusivement à domicile, hors cotisations sociales. Ces montants ne sont pertinents qu’en déclaration contrôlée.
Sources
Code général des impôts – Charges déductibles en BNC, régime de la déclaration contrôlée
Service-public.fr – Barème kilométrique applicable aux véhicules 2026
Indy.fr – Partenaire Rempleo pour la comptabilité des kinés libéraux
Tu as entendu parler de la DSPAMC par un confrère ou dans un vieux guide en ligne, et tu cherches comment la remplir ? Bonne nouvelle (ou pas, selon le point de vue) : cette déclaration n’existe plus sous ce nom depuis 2023. On t’explique ce qui l’a remplacée et comment ça fonctionne désormais.
La DSPAMC a disparu : voici ce qui la remplace
Ce qu’il faut savoir Depuis 2023, la DS PAMC (Déclaration Sociale des Praticiens et Auxiliaires Médicaux Conventionnés) a été remplacée par la Déclaration Sociale et Fiscale Unifiée (DSFU). Cette nouvelle déclaration est directement intégrée à ta déclaration de revenus classique (formulaire 2042), avec des cases spécifiques préfixées (DS).
Cette fusion simplifie concrètement ta vie administrative : tu n’as plus deux déclarations séparées à remplir sur deux sites différents, mais une seule démarche intégrée au moment de ta déclaration de revenus annuelle.
À quoi servait (et sert toujours) cette déclaration
Que ce soit sous l’ancien nom DS PAMC ou le nouveau format DSFU, l’objectif reste identique : permettre le calcul de tes cotisations sociales obligatoires (URSSAF et CARPIMKO) à partir de tes revenus professionnels déclarés.
Cotisation d’assurance maladie-maternité
Allocations familiales
CSG-CRDS
Cotisations CARPIMKO (retraite de base, complémentaire, ASV)
Qui est concerné par cette déclaration ?
Statut
Concerné ?
Kiné libéral en entreprise individuelle (BNC réel ou micro)
Oui
Kiné en société (SELARL) soumise à l’impôt sur le revenu
Oui, avec des cases spécifiques
Kiné micro-entrepreneur
Non concerné, statut de toute façon impossible pour les kinés
Kiné salarié exclusivement
Non concerné
Comment remplir concrètement la déclaration aujourd’hui
Étape 1 : Accède à ta déclaration de revenus en ligne
La démarche se fait désormais directement sur impots.gouv.fr, au moment de ta déclaration de revenus annuelle, et non plus sur un site distinct dédié aux PAMC.
Étape 2 : Repère les cases préfixées DS
Ces cases spécifiques apparaissent dans la partie consacrée aux revenus non commerciaux professionnels, en complément de ta déclaration 2042-C-PRO classique.
Étape 3 : Reporte le montant net de tes rémunérations
Après déduction de tes cotisations sociales personnelles obligatoires et de tes frais professionnels réels (ou de l’abattement forfaitaire en micro-BNC).
Étape 4 : Valide en même temps que ta déclaration de revenus
Plus besoin de double démarche, la validation de ta déclaration de revenus inclut désormais cette composante sociale.
Le calendrier à respecter
Cette déclaration suit désormais le même calendrier que ta déclaration de revenus classique, généralement entre fin avril et début juin selon ton département de résidence, un calendrier unique, là où il fallait auparavant suivre deux échéances distinctes.
FAQ : DSPAMC / DSFU
Dois-je encore parler de DSPAMC à mon comptable ou mon AGA ?
Le terme reste utilisé par habitude dans la profession, mais techniquement, la démarche s’appelle désormais DSFU et n’est plus une déclaration séparée. Tes interlocuteurs comprendront les deux termes.
Que se passe-t-il si je ne fais pas cette déclaration ?
Comme elle est intégrée à ta déclaration de revenus, l’oubli est moins probable qu’avant, mais une déclaration de revenus incomplète sur cette partie peut entraîner un calcul erroné de tes cotisations sociales, avec une régularisation ultérieure.
Ce qu’il faut retenir La DS PAMC n’existe plus en tant que déclaration séparée depuis 2023, elle est intégrée à ta déclaration de revenus sous forme de cases dédiées (DSFU). L’objectif reste identique : calculer tes cotisations URSSAF et CARPIMKO à partir de tes revenus déclarés, mais en une seule démarche simplifiée.
Sources
URSSAF – Déclaration Sociale et Fiscale Unifiée (DSFU), mise en place 2023
Impots.gouv.fr – Déclaration de revenus 2042 et 2042-C-PRO
Net-entreprises.fr – Modalités de déclaration sociale des PAMC
Tu as compris l’intérêt général d’une AGA (accompagnement fiscal, réduction de ton risque de contrôle, conseils personnalisés). Mais avec des dizaines d’associations disponibles, comment choisir concrètement ? On te donne les critères qui font vraiment la différence.
Rappel express : pourquoi adhérer à une AGA
Une AGA est une association à but non lucratif qui accompagne les professionnels libéraux soumis au régime BNC dans leur gestion comptable et fiscale. L’adhésion n’est pas obligatoire, mais elle ouvre droit à plusieurs avantages (examen de conformité fiscale, réduction d’impôt sur les frais de comptabilité, accompagnement personnalisé).
Une précision importante Si tu es au régime micro-BNC, l’adhésion à une AGA n’apporte aucun avantage fiscal spécifique, la plupart des kinés en micro-BNC s’en passent totalement. L’intérêt de l’AGA se concentre sur les kinés à la déclaration contrôlée (2035).
Les 5 critères pour bien choisir ton AGA
1. La spécialisation santé / kiné
Certaines AGA sont généralistes, d’autres se sont spécialisées dans l’accompagnement des professions de santé. Une AGA habituée aux spécificités des kinés (NGAP, CARPIMKO, rétrocession) te fournira des conseils plus pertinents qu’une structure généraliste qui traite indifféremment kinés, artisans et commerçants.
Variable, certaines AGA s’investissent plus que d’autres sur ce point
3. Le coût de la cotisation annuelle
Les cotisations varient généralement entre 150 € et 250 € par an selon l’AGA et les services inclus. Une partie de cette cotisation est généralement remboursée via la réduction d’impôt pour frais de comptabilité, sous conditions de revenus.
4. La réactivité et la qualité du support
Au-delà du tarif, la qualité réelle de l’accompagnement (délai de réponse à une question, clarté des explications, disponibilité d’un conseiller dédié) fait une vraie différence dans la pratique quotidienne. Les retours d’expérience d’autres kinés sont précieux sur ce point.
5. La couverture géographique et le mode de fonctionnement
La proximité géographique avec ton domicile n’est plus un critère déterminant aujourd’hui, la quasi-totalité des démarches se font désormais en ligne, quelle que soit ta zone d’exercice.
AGA seule ou AGA + logiciel de comptabilité : quelle combinaison ?
L’AGA contrôle la cohérence de tes déclarations, mais ne tient pas ta comptabilité au quotidien. La combinaison la plus efficace pour beaucoup de kinés consiste à utiliser un logiciel automatisé pour la tenue courante (catégorisation des transactions, génération du livre de recettes), puis à faire valider l’ensemble par l’AGA avant la déclaration finale.
Notre partenaire Arcolib Arcolib est une AGA spécifiquement orientée vers les professions de santé libérales, avec un accompagnement qui intègre : • La vérification de cohérence de ta déclaration 2035 • L’Examen de Conformité Fiscale pour réduire ton exposition au contrôle fiscal • Des conseils adaptés aux spécificités du métier de kiné (NGAP, CARPIMKO, rétrocession) • Des avantages financiers via leur centrale d’achat Dynabuy
Oui, mais l’adhésion à une nouvelle AGA doit intervenir dans les 30 jours suivant ta démission de l’ancienne, pour éviter toute rupture de couverture qui te ferait perdre temporairement les avantages associés.
L’AGA remplace-t-elle un expert-comptable ?
Non. L’AGA vérifie la cohérence de tes déclarations mais ne tient pas ta comptabilité à ta place, contrairement à un expert-comptable. Beaucoup de kinés combinent les deux, ou utilisent un logiciel automatisé en complément de l’AGA.
Ce qu’il faut retenir Le choix d’une AGA repose sur 5 critères : spécialisation santé, services inclus, coût réel après réduction d’impôt, qualité du support, et mode de fonctionnement. L’AGA est surtout pertinente pour les kinés à la déclaration contrôlée, en micro-BNC, l’avantage fiscal disparaît.
Sources
Loi de finances 1978 – Création des associations de gestion agréées
Code général des impôts – Réduction d’impôt pour frais de comptabilité
Arcolib – Partenaire Rempleo pour l’accompagnement fiscal et comptable des kinés
Chaque année, un courrier de la CFE atterrit dans ta boîte mail ou ton espace impots.gouv.fr. Beaucoup de kinés payent sans vraiment comprendre comment ce montant est calculé, ni s’ils pourraient en être exonérés. On démêle tout, étape par étape.
La CFE, c’est quoi exactement ?
La Cotisation Foncière des Entreprises (CFE) est un impôt local dû par toute personne exerçant une activité professionnelle non salariée, y compris les kinés libéraux. Elle fait partie, avec la CVAE, de la Contribution Économique Territoriale (CET), un ensemble d’impôts versés aux communes et intercommunalités.
Référence légale La CFE est due en application de l’article 1447 du Code général des impôts (CGI), instaurée par la loi de finances de 2010 en remplacement de la taxe professionnelle.
Comment se calcule ta CFE
Le montant de ta CFE dépend de la valeur locative des locaux que tu utilises pour ton activité, et varie fortement selon la commune d’exercice.
Situation
Base de calcul
Tu exerces dans un cabinet loué ou possédé
Valeur locative du local, taux fixé par la commune
Tu exerces à ton domicile
Base minimale fixée par la commune (cotisation minimum)
Tu es exclusivement à domicile chez tes patients
Base minimale, comme pour un exercice à domicile
En 2026, le montant de la CFE pour un kiné libéral varie généralement entre 200 € et 1 500 € par an selon la commune, avec des écarts parfois très significatifs entre deux communes voisines selon les taux votés par chaque collectivité.
Les cas d’exonération à connaître
Cas d’exonération
Conditions
1ère année civile d’activité
Exonération totale et automatique
Chiffre d’affaires inférieur à 5 000 €
Exonération automatique, quelle que soit l’ancienneté
Zone de revitalisation rurale (ZRR)
Exonération possible sur délibération de la commune, cumulable avec d’autres aides à l’installation
Auto-liquidation pour les très faibles revenus
Réduction proportionnelle dans certains cas spécifiques
Le point souvent ignoré sur le timing : l’exonération de la première année civile signifie concrètement que si tu t’installes en fin d’année (par exemple en novembre ou décembre), tu bénéficies de l’exonération pour une période très courte, mais la CFE complète sera due dès l’année suivante. À l’inverse, t’installer en tout début d’année te fait bénéficier d’une exonération sur une période plus longue. Ce paramètre de timing, souvent négligé, peut représenter plusieurs centaines d’euros d’écart selon la date exacte de ton immatriculation.
Tes obligations déclaratives
Déposer le formulaire 1447-C-SD avant le 31 décembre de ta première année d’activité
Créer ton espace professionnel sur impots.gouv.fr si tu ne l’as pas déjà fait
Surveiller ton espace en ligne, les avis de CFE ne sont plus envoyés par courrier postal depuis 2015
Payer généralement avant le 15 décembre de chaque année, par prélèvement ou paiement en ligne
Que se passe-t-il en cas de cabinet en SCM ou partagé ?
Si tu exerces au sein d’une SCM (Société Civile de Moyens), chaque praticien reste individuellement redevable de sa propre CFE, calculée sur sa quote-part du local professionnel. Ce n’est pas la SCM en tant que structure qui paie une CFE collective.
FAQ : CFE kiné
La CFE est-elle déductible de mon résultat imposable ?
Oui, la CFE est une charge déductible si tu es à la déclaration contrôlée (2035). En micro-BNC, elle est intégrée dans l’abattement forfaitaire de 34 % et ne se déduit pas séparément.
Dois-je payer la CFE si je suis uniquement remplaçant, sans cabinet fixe ?
Oui, en principe, dès que ton activité est considérée comme habituelle par l’administration fiscale, même sans local professionnel dédié, tu seras redevable de la cotisation minimale fixée par ta commune de domiciliation.
Que faire si je change de commune en cours d’année ?
La CFE est due dans chaque commune où tu disposes de locaux au 1er janvier de l’année d’imposition. Un changement en cours d’année est pris en compte l’année suivante.
Ce qu’il faut retenir La CFE varie entre 200 € et 1 500 € par an selon ta commune, avec une exonération totale la première année civile d’activité. Le timing de ton immatriculation peut faire varier significativement la durée de cette exonération, un paramètre à anticiper si tu as le choix de ta date d’installation.
Sources
Article 1447 du Code général des impôts – Contribution économique territoriale
Service-public.fr – Cotisation foncière des entreprises, modalités 2026
Impots.gouv.fr – Espace professionnel et formulaire 1447-C-SD
Si tu es en déclaration contrôlée, la 2035 est ton rendez-vous fiscal annuel incontournable. Liasse fiscale, feuillets multiples, dates à respecter : voici le guide pas à pas pour la remplir sans stress, étape par étape.
La 2035, c’est quoi exactement ?
La déclaration 2035 est le document fiscal qui détermine ton bénéfice net imposable en tant que kiné libéral au régime de la déclaration contrôlée. Elle précède et alimente ta déclaration de revenus personnelle (2042-C-PRO puis 2042). Tu n’y paies pas directement d’impôt, c’est le document qui calcule la base sur laquelle ton impôt sera ensuite déterminé.
Qui doit remplir la 2035 ? Tous les kinés au régime de la déclaration contrôlée, obligatoirement si ton CA dépasse 83 600 € (seuil 2026) deux années consécutives, ou sur option volontaire même en dessous de ce seuil. Si tu es en micro-BNC, tu n’as pas à remplir la 2035.
Les feuillets qui composent la 2035
Feuillet
Contenu
2035-SD (principal)
Détermine le bénéfice ou déficit, immobilisations et amortissements
2035-A-SD
Détaille tes recettes (honoraires encaissés) et dépenses de l’année
2035-B-SD
Informations sur la composition du capital, prêts et avances
2035-E-SD
Calcul de la valeur ajoutée pour le plafonnement de la CFE
Le guide pas à pas, étape par étape
Étape 1 : Rassemble tous tes justificatifs (avant tout)
Relevés bancaires de l’année professionnelle
Factures et justificatifs de toutes tes dépenses déductibles
Attestations de cotisations URSSAF et CARPIMKO
Quittances de loyer du cabinet
Relevés de chiffre d’affaires (feuilles de soins, virements)
Étape 2 : Déclare tes recettes encaissées
Toutes les recettes effectivement encaissées dans l’année civile, qu’elles correspondent à des actes réalisés cette année ou les années précédentes. C’est le principe de l’encaissement, pas celui de la facturation.
Étape 3 : Détaille tes charges déductibles
Reporte chaque catégorie de charges dans la bonne case du feuillet 2035-A : cotisations sociales obligatoires (ligne dédiée, cadre BT), frais de véhicule, loyer, matériel, assurances, honoraires professionnels (comptable, AGA). Pour la liste exhaustive des charges déductibles, consulte notre guide dédié.
Si tes dépenses dépassent tes recettes, le déficit constaté peut être imputé sur les 6 années suivantes, un mécanisme utile en cas de démarrage difficile ou d’investissement important en début d’activité.
Étape 5 : Coche la case ECF si tu en bénéficies
Si tu as opté pour l’Examen de Conformité Fiscale (recommandé pour limiter ton risque de contrôle et bénéficier d’une exemption de pénalités en cas d’erreur de bonne foi), n’oublie pas de cocher la case correspondante et d’indiquer le nom de ton prestataire certificateur.
Étape 6 : Reporte le résultat sur ta 2042-C-PRO
Le bénéfice net calculé sur ta 2035 doit être reporté dans la partie Revenus non commerciaux professionnels de ta déclaration 2042-C-PRO, qui elle-même alimente ta déclaration de revenus personnelle classique (2042).
Le calendrier à respecter
Déclaration
Échéance habituelle
2035 (liasse fiscale)
Début mai (date précise variable selon l’année)
2042-C-PRO
Fin mai à début juin selon le département
DS PAMC (déclaration sociale)
Début juin
DAS2 (si rétrocessions versées)
En annexe de la 2035, même échéance
Astuce calendaire : la télétransmission donne généralement un délai supplémentaire de 15 jours calendaires par rapport à l’envoi papier et évite la majoration de 0,2 % appliquée aux envois postaux.
Les erreurs les plus fréquentes sur la 2035
❌ Confondre frais réels et barème kilométrique Le choix se fait pour l’année entière, impossible de cumuler les deux méthodes sur des périodes différentes de la même année.
❌ Déduire la CSG en totalité Seuls 6,8 % de CSG sont déductibles de ton revenu imposable sur les 9,70 % totaux. Les 2,4 % restants (plus la CRDS) ne sont pas déductibles, une confusion fréquente qui fausse le calcul du résultat.
❌ Oublier la déclaration DAS2 si tu emploies un remplaçant Si tu as versé plus de 1 200€ de rétrocession à un même remplaçant sur l’année, la déclaration DAS2 est obligatoire, en annexe de ta 2035.
Automatiser ta déclaration 2035 avec Indy Indy transforme automatiquement tes transactions bancaires en lignes comptables classées dans les bonnes catégories de la déclaration 2035, et peut télétransmettre directement ta déclaration si tu n’as pas d’AGA.
Que se passe-t-il si je dépose ma 2035 en retard ?
Une majoration de 0,2 % s’applique pour un dépôt papier hors délai, et des pénalités plus lourdes en cas de retard significatif sans justification. Mieux vaut anticiper, même en cas de difficulté à rassembler tous les justificatifs.
Dois-je joindre des pièces justificatives à ma 2035 ?
Non, pas directement lors de la télétransmission. Mais tu dois les conserver pendant 10 ans en cas de contrôle fiscal ultérieur.
Ce qu’il faut retenir La 2035 se remplit en 6 étapes : rassembler les justificatifs, déclarer les recettes encaissées, détailler les charges déductibles, calculer le résultat, cocher l’ECF si applicable, reporter sur la 2042-C-PRO. Les pièges les plus fréquents concernent la CSG partiellement déductible et la confusion entre frais réels et barème kilométrique.
Sources
Direction Générale des Finances Publiques (DGFiP) – Formulaires 2035 et notices 2026
Code général des impôts – Régime de la déclaration contrôlée des BNC
Indy.fr – Partenaire Rempleo pour la comptabilité des kinés libéraux
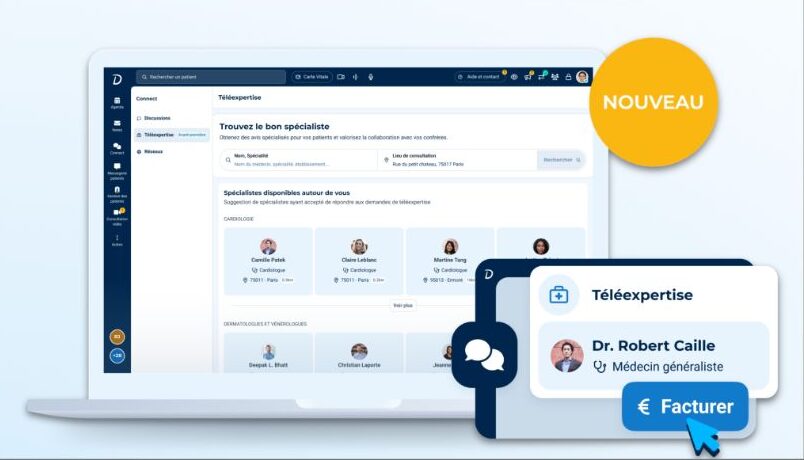
Tu as déjà eu un doute clinique sur un patient et tu as appelé un confrère médecin pour avoir son avis, gratuitement, sur ton temps personnel ? Tu n’es pas seul(e) dans ce cas et c’est précisément ce que la téléexpertise permet de valoriser financièrement. Beaucoup de kinés ignorent purement et simplement que cet acte existe et qu’il leur est ouvert.
La téléexpertise, c’est quoi exactement ?
Définition La téléexpertise permet à un professionnel de santé, dit « requérant« , de solliciter à distance l’avis d’un médecin, dit « requis« , en raison de sa formation ou de sa compétence particulière, sur la base d’informations de santé liées à la prise en charge d’un patient, même en l’absence du patient.
Concrètement : tu as un patient avec une situation clinique qui te questionne (une évolution inattendue, une zone grise diagnostique, une décision de prise en charge complexe). Plutôt que de renvoyer le patient consulter un médecin (avec les délais que ça implique), tu transmets les éléments pertinents à un médecin compétent sur le sujet, qui te donne son avis à distance. Et c’est rémunéré, pour toi comme pour lui.
Qui peut demander une téléexpertise (requérants) ?
Le point essentiel pour toi : en tant que kinésithérapeute, tu es explicitement reconnu comme requérant potentiel. Ce n’est pas un acte réservé aux médecins entre eux, c’est un outil à ta disposition dans ta pratique quotidienne.
Qui peut être sollicité (requis) ?
Le requis reste toujours un médecin (généraliste ou spécialiste), une sage-femme ou un chirurgien-dentiste, sollicité en raison de sa formation ou de sa compétence particulière sur le sujet clinique en question.
Combien ça rapporte, concrètement ?
Montant
Prise en charge
Pour toi, en tant que requérant
10 € par téléexpertise
100 % Assurance Maladie, aucun dépassement possible
Pour le médecin requis
23 € par téléexpertise
100 % Assurance Maladie, aucun dépassement possible
⚠️ Limite à connaître La téléexpertise est limitée à 2 fois par an et par patient. Ce n’est donc pas un acte à répéter systématiquement, mais un outil ponctuel pour les situations qui le justifient réellement.
Pourquoi ça vaut le coup, au-delà du tarif
Pour tes patients : un accès à l’expertise nettement plus rapide
Le délai moyen pour obtenir l’avis d’un expert via téléexpertise est de 17 heures, contre plusieurs mois d’attente pour un rendez-vous classique avec un spécialiste. Pour un patient dont la prise en charge dépend de cet avis, c’est une différence qui change concrètement le parcours de soin.
Pour toi : un accès à un large réseau de spécialistes
Via l’écosystème Doctolib, tu peux solliciter l’avis parmi plus de 100 000 spécialistes disponibles, un réseau que tu n’aurais probablement pas la possibilité de mobiliser aussi facilement par tes propres moyens, en particulier si tu exerces dans une zone avec peu de spécialistes à proximité.
Pour ta pratique : la valorisation d’un temps déjà investi
Tu sollicites déjà parfois l’avis de confrères médecins de manière informelle, sans contrepartie. La téléexpertise formalise et rémunère ce temps d’échange entre professionnels, un temps médical qui a une valeur réelle et qui était jusqu’ici invisible dans ta facturation.
Comment ça fonctionne concrètement avec Doctolib Connect
La téléexpertise est disponible directement dans Doctolib Connect, avec une intégration complète à ton flux de travail habituel.
Intégration au dossier patient : tu joins tes documents directement depuis le dossier patient, et retrouves automatiquement le compte-rendu de téléexpertise une fois l’avis rendu
Facturation en un clic : la facturation se fait directement depuis le logiciel clinique, sans démarche administrative séparée
Échanges tracés et sécurisés : conformité avec la certification Hébergement de Données de Santé (HDS) et le RGPD
Découvrir la téléexpertise avec Doctolib Doctolib Connect intègre la téléexpertise directement dans ton outil de gestion de cabinet, avec facturation simplifiée et dossier patient automatiquement enrichi du compte-rendu.
Dans quels cas un kiné aurait-il recours à la téléexpertise ?
Évolution clinique inattendue qui questionne la poursuite ou l’adaptation du plan de soin
Doute sur la nécessité d’orienter le patient vers un examen complémentaire ou une consultation spécialisée
Patient en zone sous-dotée sans accès rapide à un spécialiste, pour sécuriser une prise en charge avant le rendez-vous physique
Cas clinique complexe nécessitant l’avis d’un spécialiste (rhumatologue, orthopédiste, neurologue) avant de poursuivre ou réorienter la rééducation
FAQ : téléexpertise kiné
Le patient doit-il être présent lors de la téléexpertise ?
Non, l’échange se fait entre professionnels de santé, sur la base d’informations de santé liées à la prise en charge, le patient n’a pas besoin d’être physiquement présent ni même informé en temps réel de l’échange, bien que sa prise en charge globale doive bien sûr lui être communiquée.
Puis-je solliciter n’importe quel médecin pour une téléexpertise ?
Le médecin sollicité doit avoir une formation ou une compétence particulière pertinente pour la question posée, ce n’est pas un avis générique, mais un avis d’expert ciblé sur la problématique clinique précise que tu rencontres.
Que se passe-t-il si j’ai déjà utilisé les 2 téléexpertises annuelles pour un patient ?
Au-delà de cette limite, tu ne peux plus facturer l’acte pour ce même patient sur l’année en cours, il faudra alors envisager une orientation classique vers une consultation physique si un nouvel avis est nécessaire.
Faut-il une formation spécifique pour utiliser la téléexpertise ?
Non, aucune formation particulière n’est requise. L’intégration via Doctolib Connect est pensée pour être utilisée directement, avec une interface guidée qui ne nécessite pas d’apprentissage complexe.
Ce qu’il faut retenir La téléexpertise permet à tout kinésithérapeute de solliciter l’avis d’un médecin à distance, pour 10 € pris en charge à 100 % par l’Assurance Maladie, dans la limite de 2 fois par an par patient. C’est un acte largement sous-utilisé par méconnaissance, alors qu’il valorise un temps d’échange entre professionnels que tu réalises peut-être déjà gratuitement. Avec Doctolib Connect, l’intégration au dossier patient et la facturation se font directement dans ton flux de travail habituel.
Sources
Assurance Maladie – Téléexpertise, conditions de facturation et de prise en charge 2026
Tu as déjà lu que le choix entre micro-BNC et déclaration contrôlée dépend de tes charges réelles. Mais comment, concrètement, faire ce calcul pour TA situation ? Voici une méthode pas à pas, avec une grille de calcul que tu peux reproduire toi-même en quelques minutes.
Rappel express du principe
Micro-BNC
Déclaration contrôlée
Mécanisme
Abattement forfaitaire de 34 % sur le CA
Déduction des charges réelles
Avantageux si…
Tes charges réelles sont inférieures à 34 % de ton CA
Tes charges réelles dépassent 34 % de ton CA
Seuil 2026
CA inférieur à 83 600 €
Au-delà, ou sur option en dessous
La méthode en 4 étapes pour trancher
Étape 1 : liste toutes tes charges professionnelles réelles de l’année
Cotisations sociales URSSAF et CARPIMKO
Loyer du cabinet (si applicable)
Frais de véhicule (réels ou barème kilométrique)
Matériel et fournitures professionnelles
Assurances professionnelles (RCP notamment)
Frais de comptabilité, logiciel métier
Cotisations ordinales et syndicales
Étape 2 : additionne le total
Fais la somme de toutes ces charges sur une année pleine d’exercice (ou une estimation réaliste si tu débutes).
Étape 3 : calcule le pourcentage par rapport à ton CA
% de charges réelles = (Total des charges ÷ Chiffre d’affaires annuel) × 100
Étape 4 : compare au seuil de 34 %
Résultat de ton calcul
Régime à privilégier
Charges réelles < 34 % du CA
Micro-BNC plus avantageux
Charges réelles ≈ 34 % du CA
Les deux régimes sont quasi équivalents — la simplicité du micro-BNC peut faire la différence
Charges réelles > 34 % du CA
Déclaration contrôlée plus avantageuse
Exemple chiffré complet : deux profils contrastés
Profil A : Kiné remplaçant, peu de charges
Montant
CA annuel
55 000 €
Cotisations sociales
16 500 €
Frais de véhicule
2 000 €
Assurance RCP
300 €
Total charges réelles
18 800 €
% de charges réelles
34,2 %
Verdict
Quasi équivalent — micro-BNC pour la simplicité
Profil B : Kiné titulaire avec cabinet
Montant
CA annuel
85 000 €
Cotisations sociales
25 500 €
Loyer de cabinet
6 000 €
Matériel et amortissements
4 000 €
Comptable et logiciel
2 500 €
Frais de véhicule
3 000 €
Total charges réelles
41 000 €
% de charges réelles
48,2 %
Verdict
Déclaration contrôlée nettement plus avantageuse
Les 3 erreurs fréquentes dans ce calcul
❌ Erreur 1 : oublier les cotisations sociales dans le calcul Ce sont souvent la plus grosse ligne de charges. Les ignorer fausse complètement le résultat et fait paraître le micro-BNC plus avantageux qu’il ne l’est réellement.
❌ Erreur 2 : se baser sur une estimation trop optimiste des charges En 1ère année, on sous-estime souvent le coût réel du matériel, des assurances, et des imprévus. Prévois une marge de 10 à 15 % sur ton estimation.
❌ Erreur 3 : ne pas reconsidérer le choix chaque année Ta situation évolue (passage en cabinet, changement de zone, nouvelle spécialisation). Un choix pertinent en année 1 peut ne plus l’être en année 3, le calcul doit être refait régulièrement.
Laisser Indy faire le calcul pour toi Plutôt que de refaire ce calcul à la main chaque année, Indy peut analyser tes charges réelles à partir de tes transactions bancaires et te recommander automatiquement le régime le plus avantageux pour ta situation.
FAQ : choisir entre micro-BNC et déclaration contrôlée
Puis-je changer de régime en cours d’année ?
Non. Le choix se fait pour une année fiscale complète. Si tu es sur option pour la déclaration contrôlée et que tu veux revenir au micro-BNC, la dénonciation doit être faite dans les délais de dépôt de la déclaration 2035.
Le calcul est-il différent si mon activité est mixte (conventionné + hors nomenclature) ?
Le principe du calcul reste le même, tu compares tes charges réelles totales à 34 % de ton CA total. La distinction conventionné/non conventionné impacte surtout le calcul de tes cotisations sociales, pas le choix du régime fiscal lui-même.
Ce qu’il faut retenir La méthode tient en 4 étapes : liste tes charges réelles, additionne-les, calcule leur pourcentage par rapport à ton CA, compare ce pourcentage à 34 %. N’oublie jamais d’inclure tes cotisations sociales dans le calcul, c’est l’erreur la plus fréquente et la plus coûteuse.
Sources
Code général des impôts – Articles 50-0 et 102 ter, régime micro-BNC 2026
UNASA – Statistiques des professions libérales 2025
Indy.fr – Partenaire Rempleo pour la comptabilité des kinés libéraux
On t’a probablement déjà dit qu’il fallait prévoir 40 à 50 % de charges sur ton chiffre d’affaires. Mais cette moyenne annuelle ne dit rien de l’essentiel pour un débutant : QUAND ces charges arrivent. Or en première année, le timing est presque aussi important que le montant total. On te donne ici le calendrier complet, mois par mois.
Le calendrier des charges de la première année
Période
Charge à anticiper
Montant indicatif
Avant le 1er jour d’exercice
Inscription Ordre, RCP, matériel de base
1 500 à 5 000 €
Dès le 1er jour
Cotisations URSSAF (base forfaitaire)
Provisionner ~30 % du CA dès le 1er encaissement
1er trimestre
Affiliation CARPIMKO (automatique)
Cotisation à intégrer au budget annuel
Mois 3-6
Premiers loyers de cabinet si installation
300 à 800 €/mois selon la zone
Fin de 1ère année civile
CFE (exonération possible la 1ère année)
Variable selon commune, souvent 0€ la 1ère année
Année N+1 (printemps)
Première déclaration fiscale (2042-C-PRO ou 2035)
Pas de décaissement direct, mais impôt à anticiper
Année N+2
Régularisation URSSAF sur revenus réels
Potentiellement plusieurs milliers d’euros
Le point de vigilance n°1 : la régularisation URSSAF de l’année N+2 reste la surprise la plus fréquente chez les jeunes kinés. Si tu n’as rien provisionné depuis le début, ce rattrapage peut représenter plusieurs mois de trésorerie d’un coup.
Budget prévisionnel type : remplaçant vs titulaire
1. Ouvre un compte bancaire dédié dès le premier jour
Séparer les flux professionnels et personnels n’est pas obligatoire légalement, mais c’est la base de toute gestion saine et un prérequis pour utiliser efficacement un outil de comptabilité automatisée.
2. Mets en place une épargne de provision automatique
Dès ton premier encaissement, vire automatiquement 30 % sur un compte d’épargne dédié aux charges sociales. Ce réflexe, pris dès le premier mois, t’évite l’essentiel des mauvaises surprises de régularisation.
3. Anticipe le décalage entre l’activité et la fiscalité
Ce que tu factures en 2026 n’est imposé qu’au printemps 2027. Ce décalage peut donner une fausse impression d’aisance financière en début d’activité, gardée en tête, cette mécanique évite de dépenser ce qui sera dû plus tard.
Indy et Arcolib : deux partenaires complémentaires Pour la gestion comptable au quotidien (suivi des recettes, simulation de provisions, déclarations), Indy automatise l’essentiel de la charge administrative. Pour l’accompagnement plus large (adhésion AGA, Examen de Conformité Fiscale, avantages financiers via leur centrale d’achat), Arcolib complète cet accompagnement, en particulier si tu passes à la déclaration contrôlée.
Puis-je étaler le paiement de mes cotisations sociales ?
Oui, l’URSSAF propose des modalités de paiement mensualisé. C’est généralement recommandé pour lisser l’impact sur ta trésorerie plutôt que de subir des appels trimestriels qui peuvent être plus difficiles à anticiper.
La CFE est-elle vraiment gratuite la première année ?
Une exonération de CFE s’applique généralement la première année civile d’activité. Elle redevient due dès l’année suivante, avec un montant qui varie fortement selon la commune d’exercice.
Ce qu’il faut retenir En première année, ce n’est pas seulement le montant des charges qui compte, mais leur calendrier. Le piège principal reste la régularisation URSSAF différée de l’année N+2. La parade : un compte dédié, une provision automatique de 30 % dès le premier encaissement, et un outil de comptabilité qui simule ces échéances pour toi.
Sources
URSSAF – Modalités de cotisation première année d’activité
UNASA – Statistiques des professions libérales 2025
Indy.fr et Arcolib.fr – Partenaires Rempleo pour la gestion comptable et fiscale
Tu sais que tu cotises à la CARPIMKO depuis ton premier jour d’exercice. Mais sais-tu vraiment comment ces cotisations se transforment en pension de retraite ? Le système de points, souvent mal compris, mérite d’être détaillé. C’est la base pour anticiper ton niveau de vie futur et savoir si tu dois compléter avec une épargne personnelle.
Les 3 régimes qui composent ta retraite CARPIMKO
Régime
Fonctionnement
Qui en bénéficie
Régime de base
Cotisation proportionnelle aux revenus, deux tranches
Tous les kinés affiliés
Régime complémentaire
Cotisation proportionnelle, génère des points
Tous les kinés affiliés
ASV (Avantage Social Vieillesse)
Financé en partie par la CPAM
Uniquement les conventionnés
Pourquoi le conventionnement compte autant pour ta retraite L’ASV peut représenter une part significative de ta retraite totale en fin de carrière. Un kiné non conventionné avec l’Assurance Maladie n’a pas accès à ce régime, c’est l’une des raisons structurelles pour lesquelles le conventionnement reste largement la norme chez les kinés libéraux, malgré l’attrait du hors nomenclature pour certains compléments de revenus.
Comment se calcule ta pension : le système de points
Chaque année, tes cotisations au régime complémentaire génèrent des points. Au moment de la retraite, ces points sont convertis en pension annuelle selon une formule simple :
Pension annuelle = Nombre de points acquis × Valeur du point
La valeur du point est révisée chaque année par le conseil d’administration de la CARPIMKO. Les points s’acquièrent via deux tranches de cotisation : une cotisation forfaitaire qui génère un nombre fixe de points indépendant de tes revenus, et une cotisation proportionnelle à tes revenus professionnels qui génère des points supplémentaires, plafonnés annuellement.
Simulation : l’impact du nombre d’années cotisées
Pour visualiser l’effet cumulatif du système de points, voici une simulation simplifiée pour un kiné libéral avec un revenu stable.
Durée de cotisation
Points accumulés (estimation)
Pension complémentaire annuelle estimée
10 ans
~800 points
~3 200 €/an
20 ans
~1 600 points
~6 400 €/an
30 ans
~2 400 points
~9 600 €/an
40 ans
~3 200 points
~12 800 €/an
Simulation indicative à visée pédagogique, basée sur une cotisation moyenne stable. Le montant réel dépend de tes revenus annuels effectifs et de la valeur du point en vigueur à chaque période. Pour une simulation personnalisée, utilise ton espace personnel sur carpimko.com.
Les points bonus que tu peux ne pas connaître
Accouchement : 100 points supplémentaires par accouchement, dans la limite de 500 points par an
Incapacité supérieure à 6 mois : 400 points annuels
Invalidité en exercice assisté d’une tierce personne : 200 points annuels
Majoration de 10 % sur les pensions de base et complémentaire pour les parents de 3 enfants et plus
Pourquoi cette pension ne suffit généralement pas seule
Le système CARPIMKO, malgré sa solidité, génère souvent une pension inférieure aux attentes de maintien de niveau de vie, en particulier pour les kinés ayant eu des années à revenus variables (remplacement, interruptions, temps partiel). C’est précisément pourquoi l’épargne retraite personnelle (PER notamment) joue un rôle structurant pour de nombreux libéraux .
Notre partenaire Capfinances Estimer sa future pension CARPIMKO est une chose. Construire une stratégie pour la compléter efficacement en est une autre. Capfinances accompagne les kinésithérapeutes libéraux dans l’analyse de leurs droits et la construction d’une stratégie de retraite complémentaire adaptée à leur profil.
L’âge légal de départ est fixé à 64 ans pour les générations nées à partir de 1968, avec 172 trimestres requis pour le taux plein. Le taux plein est accordé automatiquement à partir de 67 ans, indépendamment du nombre de trimestres.
Les années de remplacement comptent-elles pour la retraite ?
Oui, toute période d’activité libérale cotisée génère des points, y compris le remplacement. C’est l’un des avantages de démarrer tôt l’affiliation CARPIMKO, même en début de carrière avec des revenus modestes.
Le cumul emploi-retraite est-il possible ?
Oui, tu peux percevoir ta pension de retraite tout en continuant à percevoir des revenus d’activité. C’est une option fréquemment choisie par les kinés qui souhaitent réduire progressivement leur activité plutôt que s’arrêter brutalement.
Ce qu’il faut retenir Ta retraite CARPIMKO repose sur 3 régimes (base, complémentaire, ASV) et fonctionne par système de points pour le régime complémentaire. Le conventionnement donne accès à l’ASV, un complément non négligeable. Pour la plupart des libéraux, cette pension obligatoire doit être complétée par une épargne personnelle pour maintenir le niveau de vie souhaité à la retraite.
Sources
CARPIMKO – Fonctionnement des régimes de retraite, carpimko.com
CNAVPL – Caisse Nationale d’Assurance Vieillesse des Professions Libérales
Capfinances – Partenaire Rempleo pour la stratégie patrimoniale des kinés
Tu as peut-être déjà utilisé notre simulateur URSSAF pour avoir une estimation rapide de tes cotisations. Mais comprendre le détail du calcul derrière ce chiffre, ligne par ligne, change tout : ça te permet d’anticiper, de vérifier tes appels de cotisations, et de repérer une erreur éventuelle. C’est exactement ce qu’on détaille ici, avec un exemple chiffré complet.
Les 5 cotisations qui composent ton URSSAF
En tant que kiné libéral conventionné, tu es rattaché au régime des praticiens et auxiliaires médicaux conventionnés (PAMC). Ce statut implique des taux spécifiques, différents d’une profession libérale classique.
Cotisation
Taux 2026 (revenus conventionnés)
Particularité
Assurance maladie
6,50 % (dont 6,40 % pris en charge par la CPAM)
Tu ne paies réellement que 0,10 %
Allocations familiales
0 % à 3,10 % selon le revenu
Progressif au-delà de 51 005 €
CSG-CRDS
9,70 % (dont 6,80 % déductible)
S’applique sur l’ensemble des revenus
CFP (formation professionnelle)
Montant forfaitaire annuel
Finance ton accès au FIF-PL
CURPS
0,10 % dans la limite de 240 €
Non due pour les remplaçants
Le point clé à retenir : sur tes revenus conventionnés, la CPAM prend en charge la quasi-totalité de ta cotisation maladie. Sur tes revenus non conventionnés (hors nomenclature, ostéopathie), ce taux grimpe à 9,75 % sans aucune prise en charge, c’est l’une des raisons pour lesquelles le total de tes charges peut dépasser 29 % si une part importante de ton activité est hors convention.
Calcul complet : l’exemple de Paul, kiné titulaire
Prenons un exemple chiffré complet pour visualiser comment ces taux s’articulent concrètement, à partir d’un bénéfice imposable de 45 000 € annuel, intégralement issu d’actes conventionnés.
Cotisation
Base de calcul
Montant annuel
Assurance maladie (0,10 % net)
45 000 €
45 €
Allocations familiales (taux progressif)
45 000 €
~310 €
CSG-CRDS (9,70 %)
45 000 €
4 365 €
CFP
Forfait
120 €
CURPS
Plafonné
9 €
Sous-total URSSAF
~4 850 €
CARPIMKO (retraite + prévoyance)
Voir notre guide dédié
~9 350 €
TOTAL cotisations sociales
~14 200 € (≈ 31,5 % du revenu)
Exemple à visée pédagogique. Les taux exacts dépendent de ta situation précise (tranches de revenus, part conventionnée/non conventionnée, statut). Pour le détail des cotisations CARPIMKO, consulte notre guide dédié à la retraite et prévoyance des kinés.
Le mécanisme de la régularisation différée
Point essentiel à comprendre : tes cotisations de l’année N sont calculées sur une base provisionnelle (forfaitaire les deux premières années, puis sur tes revenus N-1 ou N-2 ensuite). Une régularisation intervient toujours avec un décalage, une fois tes revenus réels connus.
⚠️ Pourquoi ce mécanisme surprend tant de jeunes kinés Si ton chiffre d’affaires augmente significativement entre ta 1ère et ta 3ème année, la régularisation de la 3ème année peut représenter un rattrapage important, parfois plusieurs milliers d’euros d’un coup. Ce n’est pas une erreur de l’URSSAF, c’est le fonctionnement normal du système. La parade : provisionner systématiquement 30 % de ton bénéfice dès le premier mois d’activité, sur un compte séparé.
Comment vérifier que ton appel de cotisations est correct
Compare la base de calcul indiquée sur ton appel avec ton revenu déclaré réel de la période concernée
Vérifie que la distinction conventionné/non conventionné est bien appliquée si tu as une activité mixte
Contrôle que les taux appliqués correspondent bien au barème de l’année en cours, ils évoluent chaque année
En cas de doute, contacte ton conseiller URSSAF avant de payer, une contestation après paiement est plus complexe
📊 Automatiser ce calcul avec Indy Comprendre le détail du calcul, c’est essentiel. Le refaire à la main chaque mois, beaucoup moins. Indy, logiciel de comptabilité partenaire de Rempleo, automatise l’estimation de tes cotisations URSSAF et CARPIMKO à partir de tes revenus réels, avec une simulation de provision à mettre de côté chaque mois.
Pourquoi mes cotisations sont-elles différentes de celles d’un confrère au même revenu ?
La répartition conventionné/non conventionné de ton activité, ta situation familiale (allocations familiales), et le décalage de régularisation (selon ton année d’exercice) peuvent créer des écarts significatifs même à revenu identique.
Puis-je demander un échéancier si je ne peux pas payer un appel de cotisations ?
Oui, l’URSSAF accepte généralement des délais de paiement sur demande motivée, surtout en cas de régularisation importante imprévue. Il vaut mieux anticiper la demande plutôt que d’attendre une procédure de relance.
Ce qu’il faut retenir Tes cotisations URSSAF se composent de 5 lignes distinctes, avec une prise en charge quasi totale de la cotisation maladie sur les actes conventionnés. La régularisation différée est le piège n°1 des débutants, provisionne 30 % de ton bénéfice dès le départ pour ne pas être pris au dépourvu.
Sources
URSSAF – Barèmes de cotisations PAMC 2026
Convention nationale des masseurs-kinésithérapeutes – Assurance Maladie 2026
Indy.fr – Partenaire Rempleo pour la comptabilité des kinés libéraux